今の会社を辞めたい気持ちは固まっている。でも、辞めてから転職活動をするのか、在職中に次を決めてから辞めるのか、どちらが正しいのか分からない。辞めてから探せば時間は取れるが、お金が続くのか、空白期間が不利にならないかが不安。そんな状態で止まっている人は多いはずです。
この記事では、辞めてから探す場合と在職中に探す場合を比較したうえで、辞めた後にかかるお金(失業給付・健康保険・年金・住民税)を公的機関の情報で整理し、辞めてから探す場合の期限の決め方、向いている人・向いていない人の分かれ目までをまとめます。
転職は辞めてから探すか、在職中に探すか
結論から言うと、収入と選考上の安心感を優先するなら在職中、時間と心身の余裕を優先するなら辞めてからが向いています。統計上は、多くの転職者が離職期間をほとんど空けずに次の職場へ移っています。
厚生労働省の令和2年転職者実態調査(2021年公表)では、転職者が直前の勤め先を離職してから現在の勤め先に就職するまでの期間は、「1か月未満」が27.6%、「離職期間なし」が26.1%、「1か月以上2か月未満」が13.3%でした。半数以上が1か月以内に、約3分の2が2か月以内に次の職場で働き始めています。在職中に決めてから辞める人と、辞めてすぐ決まった人の両方がこの数字に含まれていますが、離職期間が長期化している人が多数派ではないことは確かです。
辞めてから探す場合の利点と負担
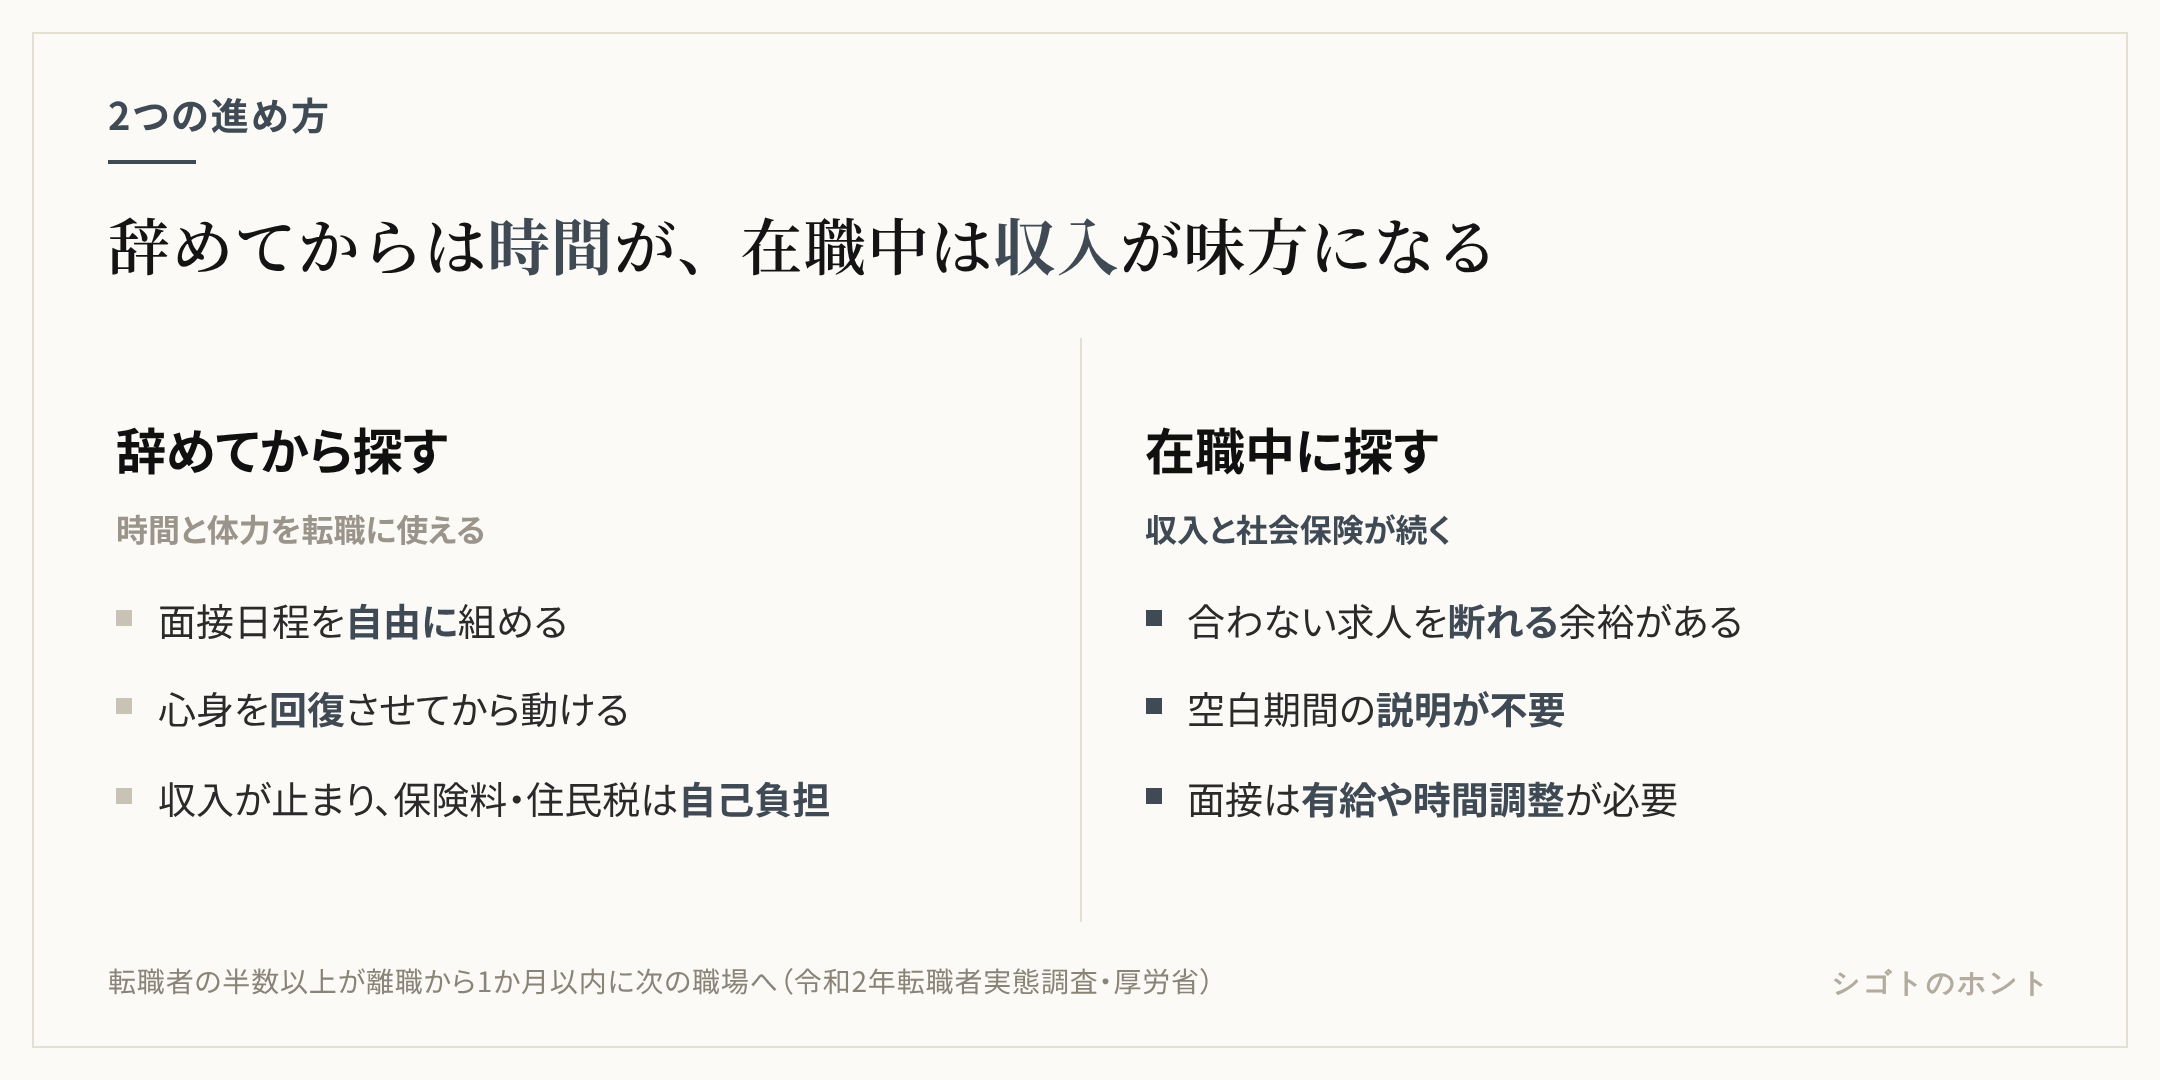
辞めてから探す最大の利点は、時間と体力を転職活動に使えることです。平日の面接に自由に行ける、企業研究や書類作成に集中できる、心身が疲れ切っている場合は回復してから動ける。この3点は、在職中には得にくいものです。
負担は、収入が止まることと、社会保険料・住民税を自分で払うことです。失業給付は自己都合退職の場合、申請してすぐには振り込まれません。7日間の待期期間に加えて給付制限期間があり、初回の振込は申請から1か月半〜2か月程度後になります。この間の生活費は貯蓄から出すことになります。
在職中に探す場合の利点と負担
在職中に探す利点は、収入と社会保険が続くことと、「今の仕事があるから、合わない求人は断れる」という余裕があることです。選考する側も、在職中の応募者を「現役で働いている人」として見るため、空白期間の説明が要りません。
負担は、時間の確保です。平日の面接は有給休暇や時間調整が必要で、業務が忙しいと選考が進みません。内定が出た後に退職交渉が待っており、引き継ぎと入社日の調整が重なる時期は負荷が高くなります。
| 比較項目 | 辞めてから探す | 在職中に探す |
|---|---|---|
| 収入 | 止まる。失業給付は待期・給付制限の後 | 続く |
| 健康保険・年金 | 自分で切り替え、保険料も自己負担 | 会社経由のまま |
| 住民税 | 自分で納付(普通徴収) | 給与天引きのまま |
| 面接の日程 | 自由に組める | 有給や時間調整が必要 |
| 心身の余裕 | 回復してから動ける | 疲れた状態で選考に臨むことがある |
| 選考での見え方 | 空白が延びると理由を聞かれる | 空白の説明が不要 |
| 求人の選び方 | 焦ると妥協しやすい | 断る余裕がある |
| 入社時期 | すぐ入社できる | 退職交渉と引き継ぎの後 |
応募したい職種によっても、適した進め方は変わります。ドライバー・施工管理・製造・設備・警備などの現場職は求人数が多く、応募から内定までが2〜3週間で決まることも珍しくありません。こうした職種では、辞めてから探しても空白期間が長引きにくく、入社日をすぐに設定できることがむしろ歓迎されます。一方、大企業の事務職や専門職は、書類選考から複数回の面接を経て内定まで1〜2か月以上かかることが多く、辞めてから探すと空白期間が延びやすくなります。
どちらが正しいかは、貯蓄・心身の状態・応募したい職種の求人の出方によって変わります。次の章で、辞めた場合にかかるお金を具体的に見てから判断してください。
転職を辞めてから探す場合にかかるお金と手続き
辞めた後に自分で対応する制度は「失業給付」「健康保険」「年金」「住民税」の4つです。いずれも期限のある手続きがあり、順番と金額の目安を退職前に知っておくと、貯蓄の計画が立てられます。
失業給付(雇用保険の基本手当)
雇用保険の基本手当は、離職後にハローワークで求職の申し込みをし、受給資格の決定を受けてから支給が始まります。自己都合で退職した場合は、7日間の待期期間の後に給付制限期間があります。2025年4月1日以降に離職した人は、給付制限は原則1か月です。ただし、5年間に3回以上の自己都合離職がある場合は3か月になります。また、離職期間中や離職前1年以内に、雇用の安定と就職促進に資する教育訓練を自ら受けた場合は、給付制限が解除されます。
所定給付日数は、離職時の年齢・被保険者期間・離職理由で決まります。自己都合離職(65歳未満)の場合、被保険者期間が10年未満で90日、10年以上20年未満で120日、20年以上で150日です。倒産や解雇などの会社都合の場合は、待期期間の後すぐに支給が始まり、日数も年齢と期間に応じて長くなります。
| 項目 | 自己都合離職の場合 | 根拠 |
|---|---|---|
| 待期期間 | 7日間 | ハローワーク |
| 給付制限 | 原則1か月(2025年4月1日以降の離職)。5年間に3回以上の自己都合離職は3か月 | ハローワーク |
| 所定給付日数 | 被保険者期間10年未満90日、10〜20年未満120日、20年以上150日 | ハローワーク |
| 給付制限の解除 | 離職期間中または離職前1年以内に対象の教育訓練を受けた場合 | ハローワーク |
申請の際は、会社から受け取る離職票が必要です。離職票は退職後に会社経由で交付されるため、退職日からすぐには届きません。届いたらハローワークで求職の申し込みと受給資格の決定を受け、その後は4週間に1度の失業認定日に出席して、求職活動の実績を報告します。基本手当の受給期間は原則として離職日の翌日から1年間なので、申請を先延ばしにすると受け取れる日数が減ることがあります。
なお、退職前に一定の条件を満たして早期に再就職すると、残りの給付日数に応じて「再就職手当」が支給される制度もあります。辞めてから探す場合は、ハローワークで受給資格の決定を受けておくことが、この手当の前提になります。
健康保険(任意継続・国民健康保険・家族の扶養)
退職日の翌日から、在職中の健康保険証は使えなくなります。選択肢は「協会けんぽ(または健康保険組合)の任意継続」「国民健康保険への加入」「家族の健康保険の被扶養者になる」の3つです。
協会けんぽの任意継続は、退職日までに被保険者期間が継続して2か月以上あり、退職日の翌日から20日以内に手続きすることが条件です。保険料は在職中の会社負担分がなくなるため、在職時の約2倍が目安で、上限があります。加入できる期間は最長2年です。扶養家族がいる場合、任意継続なら扶養家族分の保険料は追加でかかりません。
国民健康保険は、市区町村の窓口で退職日の翌日から14日以内に手続きします。保険料は前年の所得をもとに計算され、家族も一人ずつ加入するため、扶養家族が多いと負担が増えます。倒産や解雇など非自発的な理由で離職した場合は、保険料が軽減される制度があります。
どちらが安いかは収入と家族構成で変わるため、退職前に市区町村の窓口で国保の試算をしてもらい、任意継続の額と比べるのが確実です。配偶者や親の健康保険の被扶養者になれる場合は、保険料の負担がないため、収入要件を満たすかを先に確認します。
年金(国民年金への切り替え)
厚生年金の被保険者は、退職すると国民年金の第1号被保険者になります。市区町村の年金窓口で退職日の翌日から14日以内に切り替えの手続きをし、保険料を自分で納めます。収入が減って納付が難しい場合は、免除や納付猶予の申請ができ、退職を理由とする特例の扱いもあります。未納のままにすると将来の年金額に影響するため、払えないときは放置せず申請します。配偶者が厚生年金に加入していて収入要件を満たす場合は、第3号被保険者になり保険料はかかりません。
住民税(前年の所得に対して課税)
住民税は前年の所得をもとに翌年に課税されるため、退職して収入がなくなっても、前年分の住民税は納める必要があります。在職中は給与から天引き(特別徴収)されていますが、退職後は自分で納付(普通徴収)に変わります。
総務省の個人住民税の制度によると、1月から5月に退職した場合は、残りの税額が最後の給与や退職金から一括徴収されます。6月から12月に退職した場合は、残りを一括徴収してもらうか、普通徴収に切り替えて自分で納付するかを選べます。辞めた翌年も前年(在職中)の所得に対する住民税が課されるため、退職の翌年6月以降に届く納付書の額を見て驚く人は多くいます。
| 手続き | 期限 | 窓口 | 負担の目安 |
|---|---|---|---|
| 失業給付の申請 | 離職後、早めに(受給期間は原則離職日の翌日から1年) | ハローワーク | 収入側。待期7日+給付制限1か月の後に支給 |
| 健康保険の任意継続 | 退職日の翌日から20日以内 | 協会けんぽ支部(または健保組合) | 在職時の約2倍、上限あり |
| 国民健康保険への加入 | 退職日の翌日から14日以内 | 市区町村 | 前年所得で決まる。家族分も加算 |
| 国民年金への切り替え | 退職日の翌日から14日以内 | 市区町村の年金窓口 | 定額。免除・猶予の申請が可能 |
| 住民税 | 退職月により一括徴収または普通徴収 | 勤務先経由または市区町村 | 前年所得に対する額。翌年分も続く |
転職を辞めてから探すなら期限を先に決める
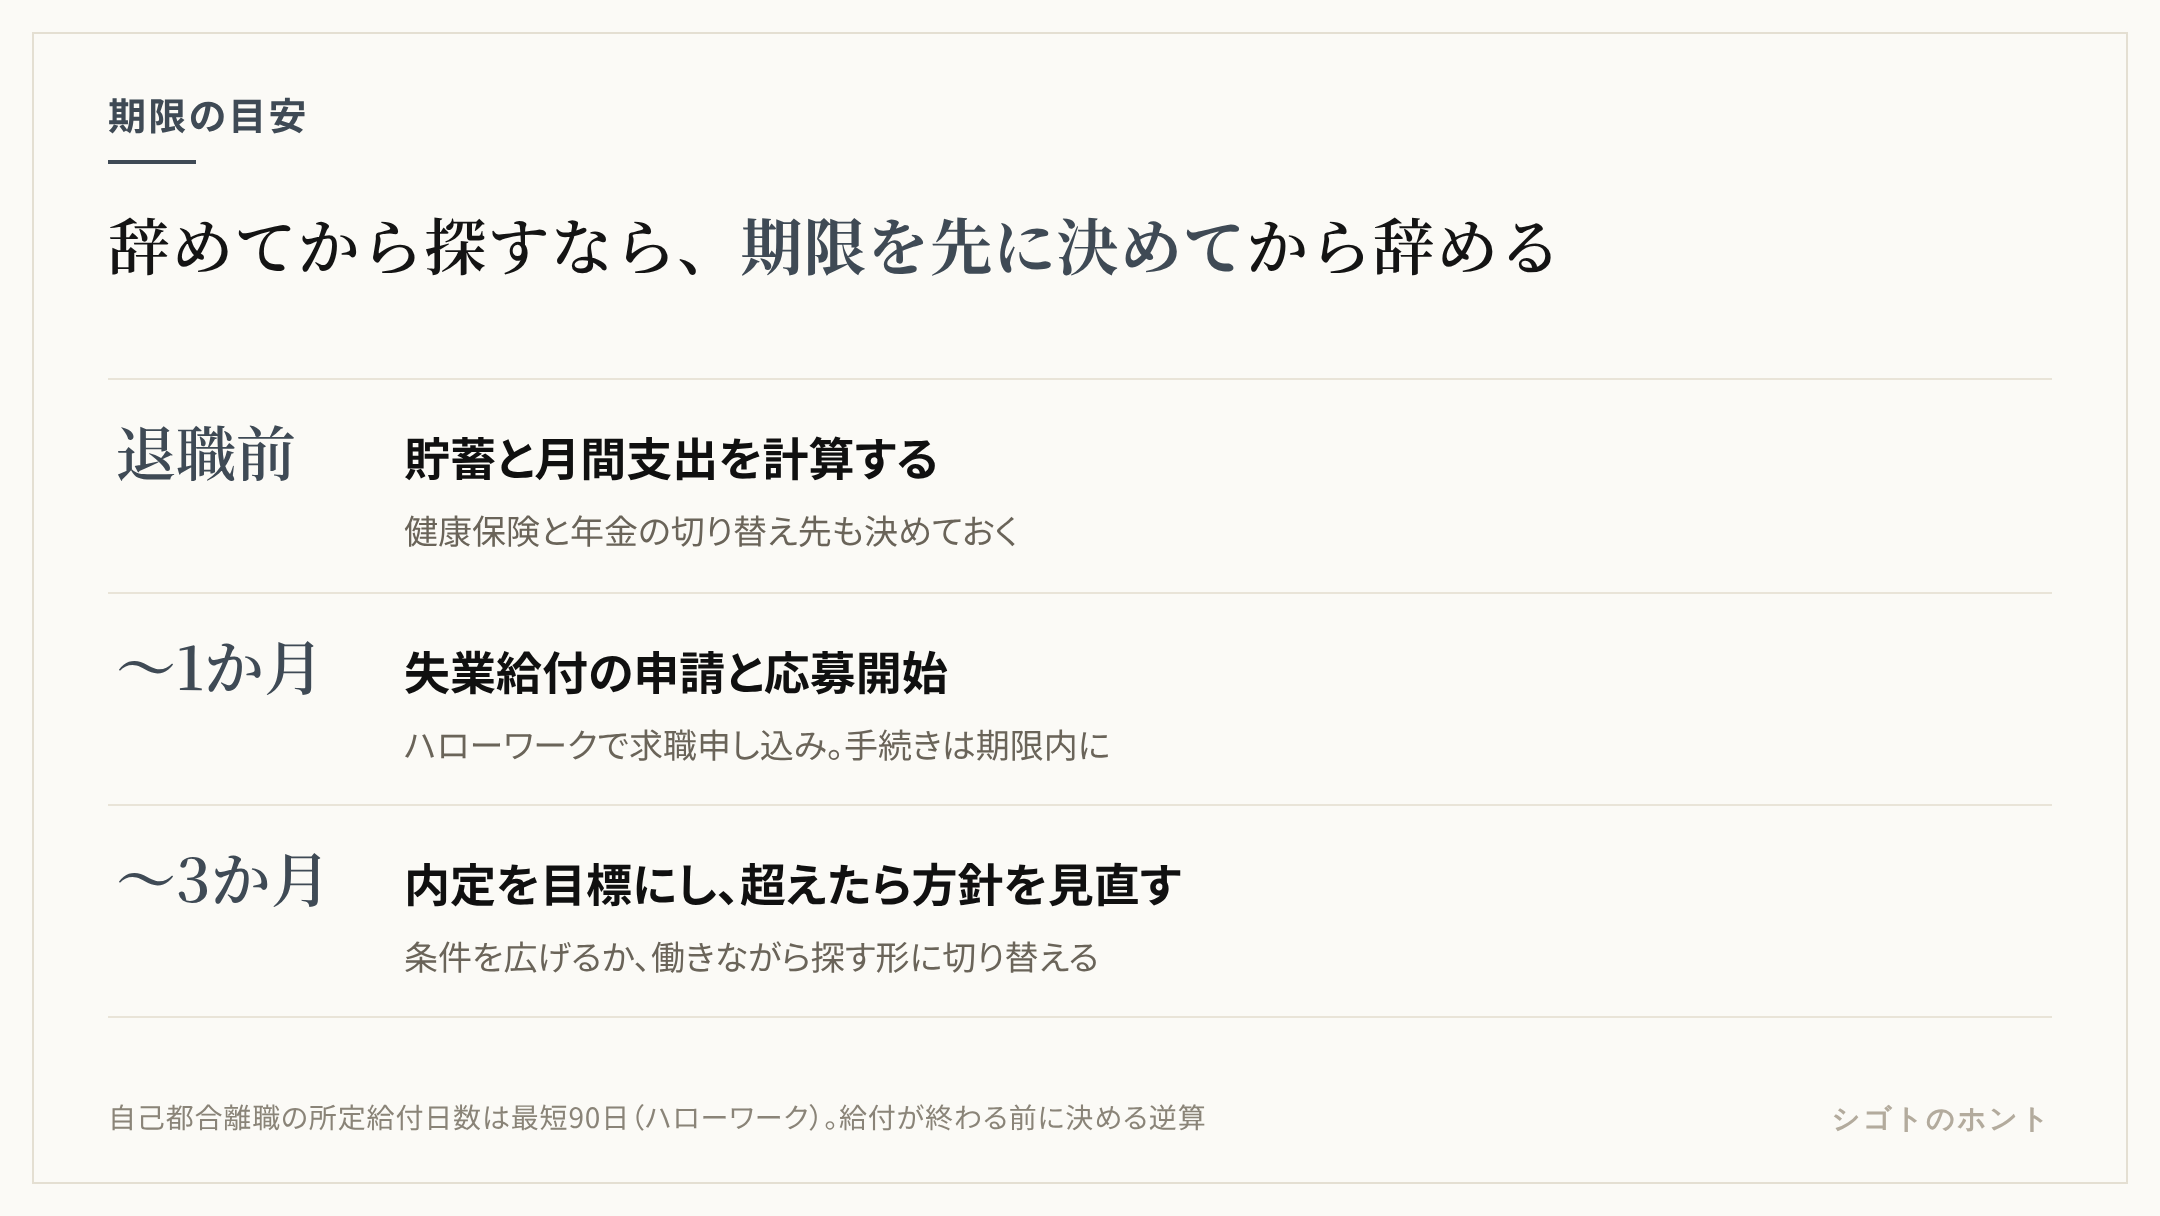
辞めてから探す場合は、動き出す前に「いつまでに決める」「いつになったら方針を変える」の2つの期限を決めておくことが、焦りによる妥協を防ぐ最も現実的な方法です。期限は貯蓄と失業給付の日数から逆算します。
貯蓄と給付日数から「探せる期間」を出す
まず、月の生活費に、退職後に自分で払う健康保険料・国民年金保険料・住民税を足した「退職後の月間支出」を出します。次に、貯蓄をその額で割ると、収入なしで生活できる月数が分かります。失業給付は待期と給付制限の後に始まり、所定給付日数は自己都合で90〜150日なので、支給が始まってからの期間は貯蓄の減りが緩やかになります。
目安として、退職後の月間支出の3〜6か月分の貯蓄があれば、焦らずに転職活動ができます。転職者実態調査の離職期間の分布を見ると、多くの人は2か月以内に再就職していますが、応募したい職種の求人が少ない時期や、選考に時間がかかる企業が多い場合は長引くこともあります。余裕を持たせるほど、条件の合わない求人を断りやすくなります。
期限を3段階で決める
辞めてから探す場合の期限の目安
- 退職前: 貯蓄と月間支出を計算し、健康保険と年金の切り替え先を決めておく
- 退職から1か月: ハローワークで求職申し込みと失業給付の申請を済ませ、応募を始める
- 退職から3か月: 内定を目標にする時期。書類が通らない場合は職務経歴書を見直す
- 3か月を超えたら: 応募する職種・地域・条件の範囲を広げるか、派遣や契約で働きながら探す方針に切り替える
3か月という目安は、自己都合離職の所定給付日数(最短90日)と、給付制限を含めた支給の始まりを考えると、給付が終わる前に次を決めたいという逆算から来ています。空白期間は、3か月を超えたあたりから面接で理由を聞かれることが増えるため、その前に決める計画にしておくと説明の負担も減ります。
退職後の資金計画をAIで試算する
貯蓄と支出から期限を出す計算は、生成AIに条件を渡して表にしてもらうと早く整理できます。ChatGPTやClaude、Geminiなどに、次のプロンプトを貼り付けて使います。金額はすべて自分の数字に置き換え、個人が特定される情報は入力しないでください。
あなたは家計と転職活動の計画を手伝うアドバイザーです。
以下の条件で、退職後に収入なしで生活できる月数と、
転職活動の期限の目安を月ごとの表にしてください。

# 条件
- 現在の貯蓄: (円)
- 月の生活費(家賃・食費・通信費など): (円)
- 退職後に自分で払う保険料・税金の見込み:
  健康保険料(任意継続または国保の試算額): (円/月)
  国民年金保険料: (円/月)
  住民税: (円/月)
- 失業給付の見込み: 基本手当日額(円)× 所定給付日数(日)
  ※自己都合退職のため、待期7日+給付制限1か月の後に支給開始と仮定
- 退職予定日: (年月日)

# 出力
- 退職月から6か月分の「月初残高・支出・給付収入・月末残高」の表
- 残高が生活費3か月分を下回る月を「方針を見直す期限」として示す
- 貯蓄を増やす、支出を減らす、給付開始を早めるなどの選択肢を3つ提案する
- 制度の金額や条件は仮定であることを明記し、ハローワークと市区町村で確認するよう促す
AIの計算は入力した仮定に依存します。基本手当日額や保険料の実際の額は、ハローワークと市区町村の窓口で確認したうえで、表を更新してください。
転職を辞めてから探すのが向いている人・向いていない人
辞めてから探すのが向いているのは、「貯蓄が退職後の支出の3〜6か月分ある」「心身の疲労が強く、在職中に活動する余力がない」「応募したい職種の求人が多く、選考が比較的早い」人です。向いていないのは、「貯蓄が少ない」「応募先の選考に時間がかかる」「空白期間を説明しにくい事情がある」人です。
辞めてから探すのが向いている人
- 退職後の月間支出の3〜6か月分の貯蓄があり、失業給付の支給開始まで生活できる
- 業務の負荷や体調の問題で、在職中に転職活動をする余力がない
- 面接が平日日中に集中し、有給休暇での対応が現実的でない
- ドライバー・施工管理・製造・設備など、求人が多く選考が早い職種を目指している
- 資格取得や職業訓練を受けてから転職したい
心身の状態が限界に近い場合は、辞めてから探す方が結果として良い転職につながることがあります。疲れ切った状態で受けた面接は本来の力を出せず、焦りから条件の合わない会社に決めてしまうリスクもあります。休養を優先する判断は、逃げではなく戦略です。
辞めてから探すのが向いていない人
辞めてから探すと苦しくなりやすい4つの条件
- 貯蓄が退職後の支出の3か月分に満たない — 給付開始前に残高が減り、焦って妥協しやすい
- 応募先が大企業や専門職で、選考に2〜3か月かかる — 空白期間が延びやすい
- 住宅ローンや家族の扶養など、固定費が大きい — 収入の空白が家計に直結する
- 直近の離職期間や転職回数が多い — 空白が重なると面接での説明が難しくなる
これらに当てはまる場合は、在職中に活動を始め、内定が出てから退職交渉に入る順番が安全です。時間が取れない場合は、転職エージェントに日程調整を任せる、書類作成をAIで効率化するなどで負荷を下げられます。面接の練習をAIで行う方法は面接対策をAIでやる方法で解説しています。
向いていない条件に当てはまっていても、心身の限界が近い場合は退職を優先すべき場面があります。その場合は「貯蓄が少ないなら、退職後すぐに失業給付の申請をして、給付制限中は短期・単発の仕事で収入を補う」「固定費が大きいなら、退職前に家計を見直して支出を下げておく」など、条件ごとの対策を先に打ってから辞める方が、辞めた後の選択肢が残ります。
中間の選択肢もある
「在職中に始めて、限界が来たら辞める」「退職日を先に決めて、その2〜3か月前から活動を始める」という中間の選択肢もあります。特に後者は、退職日が決まっていることで応募先に入社可能日を明確に伝えられ、在職中の収入も確保できます。有給休暇の消化期間を転職活動に充てられれば、辞めてから探す利点の一部を、収入を保ったまま得られます。
退職を伝える際の理由の伝え方は、次の記事で例文を挙げています。
 READ ALSO — キャリア
退職理由の例文集|面接・履歴書で伝え方を変える言い換えとNG例、AI添削の使い方
まとめ
転職を辞めてから探すか在職中に探すかは、貯蓄・心身の状態・応募先の選考期間で決まります。厚生労働省の転職者実態調査では、転職者の半数以上が離職から1か月以内に次の職場に移っており、辞めてから探すこと自体は珍しくありません。ただし、自己都合退職の失業給付は待期7日と給付制限(2025年4月以降は原則1か月)の後に始まり、健康保険・年金・住民税は自分で払うことになるため、退職前にお金の計画を立てておく必要があります。
辞めてから探すと決めたら、退職前にやること
- 退職後の月間支出(生活費+保険料+年金+住民税)を出し、貯蓄で何か月持つか計算する
- 健康保険は任意継続と国保の額を比べ、退職後20日以内(任意継続)または14日以内(国保)に手続きする
- 国民年金の切り替えは退職後14日以内。払えない場合は免除・猶予を申請する
- 住民税は退職月で扱いが変わる。翌年分も前年所得で課される
- 「3か月で内定」「超えたら方針を見直す」の期限を先に決める
シゴトのホント編集部
「辞めてから探すのは危険」と一律に言われますが、危険なのは辞めること自体ではなく、お金と期限を決めずに辞めることです。退職後の支出を計算し、期限を紙に書いてから辞める人は、在職中に探す人と同じくらい落ち着いて選べます。
参照ソース
- 基本手当について(ハローワークインターネットサービス) — 待期期間7日、自己都合離職の給付制限(原則1か月、5年間に3回以上は3か月)、所定給付日数(90日〜150日)、教育訓練による給付制限解除の根拠
- 任意継続(協会けんぽ) — 任意継続の加入条件(被保険者期間2か月以上、退職日の翌日から20日以内)、保険料が在職時の約2倍で上限があること、加入期間が最長2年であることの根拠
- 個人住民税(総務省) — 住民税が前年所得に対して課税されること、退職時の特別徴収から普通徴収への切り替え、1〜5月退職時の一括徴収の根拠
- 令和2年転職者実態調査の概況(厚生労働省) — 転職者の離職期間(1か月未満27.6%、離職期間なし26.1%、1か月以上2か月未満13.3%)の根拠