経理という仕事は、日次・月次・年次でどこまで任されるのかが見えにくい仕事です。この記事では、経理の仕事内容を時間軸ごとに整理し、未経験者と経験者の違い、会社規模による差までまとめて解説します。
経理職全般の情報は経理の仕事ガイドでもまとめています。
この記事の結論
- 経理の仕事内容は日次・月次・年次の3つの時間軸で整理できます。
- 未経験者は日次業務から、経験を積むほど月次・年次決算へと担当範囲が広がります。
- 中小企業は兼務が多く、大企業は業務が細分化される傾向があります。
- 経理は一般事務や財務と役割が異なります。
経理の仕事内容の全体像|会社の規模でどう変わるか
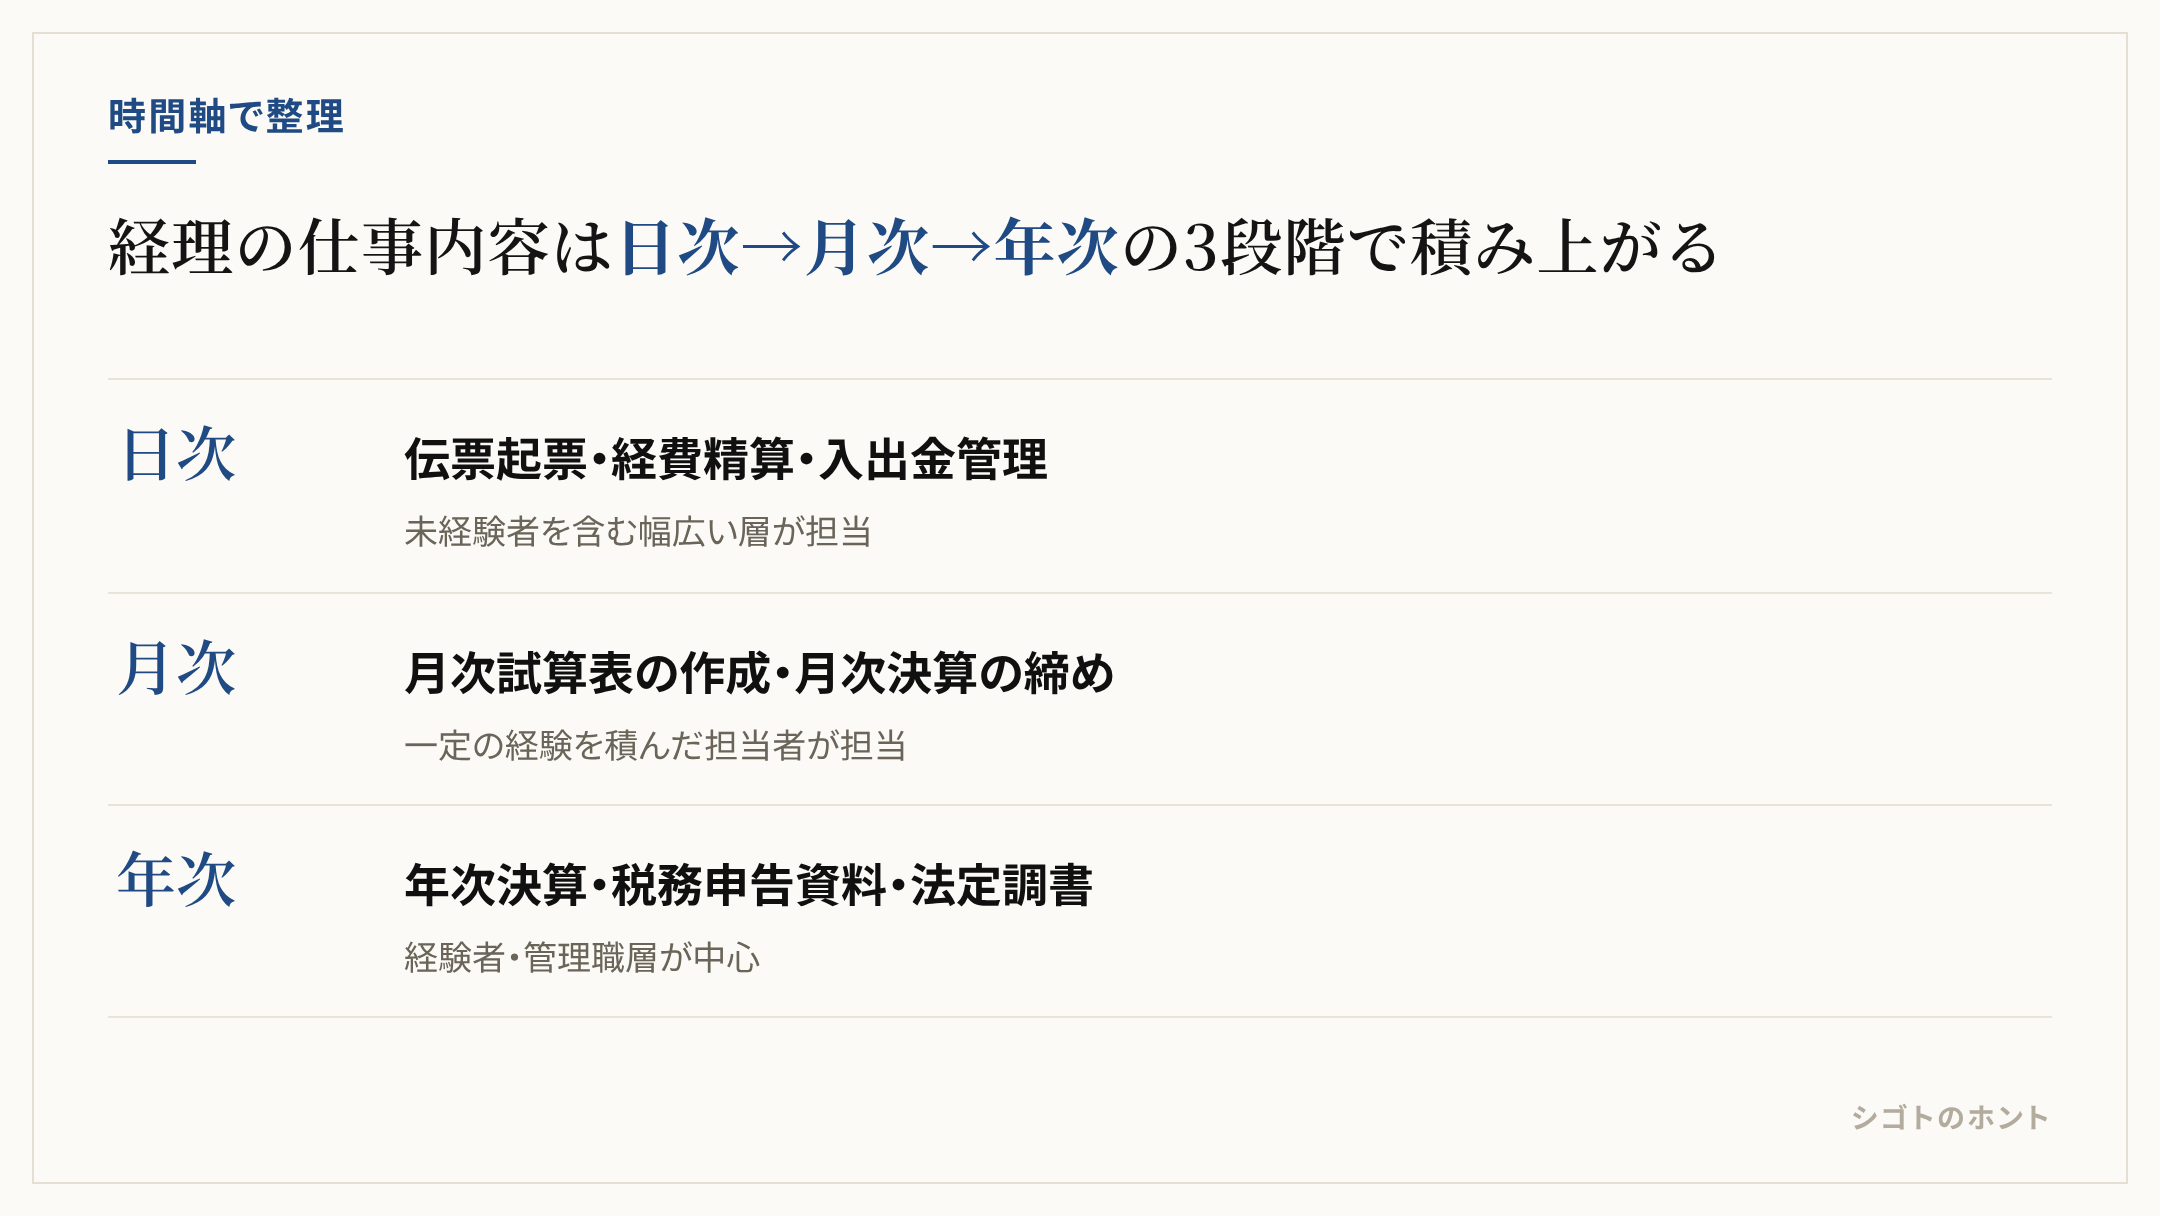
経理の仕事内容は、業務が発生するタイミングによって日次業務・月次業務・年次業務の3つに大きく分けられます。日々の取引を記録する日次業務、1ヶ月分をまとめる月次業務、1年間の決算と税務申告につながる年次業務という積み重ねの関係になっており、どの会社に入っても基本的な区分の考え方は共通しています。まずは全体像を早見表で確認しておきましょう。
| 時間軸 | 主な業務内容 | 主な担当層 |
|---|---|---|
| 日次業務 | 伝票起票、経費精算、入出金管理、請求書の処理 | 未経験者を含む幅広い層 |
| 月次業務 | 月次試算表の作成、月次決算の締め、予実管理 | 一定の経験を積んだ担当者 |
| 年次業務 | 年次決算(本決算)、税務申告関連資料の作成、法定調書の作成 | 経験者・管理職層が中心 |
ただし、こうした業務のどこまでを一人が担当するかは、会社の規模によって大きく変わります。中小企業では経理担当者の人数が少ないため、一人が日次から年次まで幅広く担当し、さらに財務や総務の業務まで兼務するケースが珍しくありません。一方で大企業やある程度の規模の企業では、経理課・財務課・税務担当といった形で部署や担当が細分化され、一人ひとりの業務範囲が狭くなる傾向があります。
従業員数十名規模の中小企業では、経理担当者が1〜2名という会社も多く、日次の伝票処理から月次決算、年次の税務申告対応、さらには給与計算や社会保険の手続きといった総務寄りの業務までを一人で回していることも珍しくありません。一方、従業員数百名以上の企業になると、経理課の中でも「日次・月次を担当するチーム」と「年次決算・税務を担当するチーム」のように役割が分かれ、さらに規模が大きくなると経理課と財務課、税務担当が別部署として独立していることもあります。成長中のベンチャー企業では、組織拡大に合わせて経理担当者の業務範囲が短期間で広がっていくケースもあり、入社時点と数年後とで任される仕事内容が大きく変わることも珍しくありません。
配属先が「経理課」なのか「財務課」なのかによっても、日々関わる業務の中身は変わってきます。求人票を見る際は、社名や職種名だけでなく、どの時間軸の業務を主に担当するのか、どの範囲まで一人で対応するのかを確認しておくと、入社後のギャップを減らしやすくなります。
日次業務|伝票起票・経費精算・入出金管理
日次業務は、その名のとおり毎日発生する取引を記録・処理していく業務です。代表的なものが伝票起票で、売上や仕入、経費の支払いなど、日々発生する取引を会計ソフトに入力し、帳簿として記録していきます。あわせて、社員が立て替えた交通費や交際費などを精算する経費精算、取引先からの入金や自社からの支払いを管理する入出金管理も日次業務の中心的な仕事です。
このほか、請求書の発行や受領した請求書の内容確認、支払期日の管理といった業務も日々発生します。現金を扱う会社であれば、小口現金の出納管理や現金残高の確認も欠かせません。これらの業務は一件ごとの処理自体は定型的なものが多く、マニュアルや先輩からの指導に沿って進めやすいという特徴があります。
実際の業務フローとしては、担当者が伝票を起票したあと、上長や経理責任者が内容を確認して承認し、承認された内容を会計ソフトに記帳するという流れが一般的です。請求書や領収書などの証憑類は、記帳内容の根拠として一定期間の保管が義務づけられており、インボイス制度の導入以降は、受け取った請求書が適格請求書としての要件を満たしているかを確認する作業も日次業務に加わっています。
日次業務で使うツールも会社によって異なります。近年は弥生会計やfreee、マネーフォワードクラウドといったクラウド会計ソフトを使い、仕訳の一部が自動で提案される環境も増えていますが、提案された仕訳が正しいかどうかを判断するには、結局のところ簿記の基礎知識が必要になります。振込や入金確認にはインターネットバンキングの明細を使い、経費精算には専用の経費精算システムを使う会社も多く、紙の伝票をほとんど扱わない職場も増えています。
日次業務は、経理の仕事内容の中でも比較的未経験者に任されやすい範囲です。伝票の起票ルールや経費精算のフローは会社ごとに決まっているため、簿記の知識がまだ浅い段階でも、実務を通じて少しずつ会計処理の考え方を身につけていくことができます。日次業務を正確にこなせるようになることが、月次・年次業務を任されるための土台になると考えられます。
月次業務|月次決算はどこまでやるのか
月次業務の中心は月次決算です。1ヶ月分の取引をすべて記録し終えたところで、売上や経費を締め、その月の損益や財政状態をまとめた試算表を作成します。日次業務で積み上げてきた伝票や仕訳が正しく処理されているかを確認し、計上漏れや誤りがあれば修正する作業もこの段階で行います。
月次決算で扱う代表的な項目には、売掛金・買掛金の残高確認、前払費用や未払費用といった経過勘定の計上、減価償却費の月割り計上などがあります。これらは年次決算で行う処理を簡易的な形で毎月繰り返すようなものであり、月次決算の経験を積んでおくことが、年次決算の内容を理解する助けにもなります。
月次決算でまとめた数値は、経営陣が毎月の業績を把握するための資料としても使われます。そのため、あらかじめ立てていた予算と実績を比較する予実管理や、部門別・拠点別の損益をまとめる資料作成を担当することもあります。月次決算をどこまで厳密に行うかは会社によって差があり、月中の速報値レベルで済ませる会社もあれば、決算書に近い精度でまとめる会社もあります。複数の子会社を持つ企業になると、各社の試算表を合算・調整する連結ベースの月次資料を作成する業務が加わることもあります。
月次決算は毎月訪れる業務であるため、月末から翌月初にかけて業務が集中しやすいタイミングでもあります。月次決算や決算期の繁忙の実態については、経理の残業は多い?で詳しく解説していますので、あわせて確認してみてください。月次業務を任されるようになると、日次業務で扱っていた個々の取引が、会社全体の数字にどうつながっているかが見えてくるようになります。
年次業務|年次決算・税務申告・法定調書の作成
年次業務は、1年間の取引をすべて締めくくる年次決算(本決算)が中心です。月次決算を12回積み重ねた先にある年次決算では、棚卸資産の評価や減価償却費の計算、引当金の見直しなど、月次では簡易的に処理していた項目を精査し、正式な決算書としてまとめ上げます。
年次決算がまとまると、法人税や消費税などの税務申告に向けた資料作成に移ります。実際の申告書作成は税理士に依頼する会社も多いですが、経理としてはその前提となる試算表や証憑類を整理し、税理士とやり取りをしながら申告に必要な情報をそろえる役割を担います。あわせて、給与所得の源泉徴収票や法定調書合計表といった法定調書の作成、年末調整の事務も年次業務に含まれます。
年次決算の作業は、決算月の翌月から数ヶ月かけて進めることが一般的で、その間には税務申告書の提出期限も控えています。そのため年次業務は、日次・月次業務と並行しながら進める必要があり、決算期には他の業務の優先度を下げて決算作業に集中する会社もあります。株式会社であれば、株主総会に向けた計算書類の準備が必要になりますし、上場企業やその子会社であれば監査法人への対応や、有価証券報告書の作成に関わる業務が加わることもあります。年次業務は1年に一度しか発生しないため、日次・月次業務に比べて経験を積む機会が限られており、経理として一通りの業務を経験するには複数年かかることが多いという見方もあります。
経理の仕事内容は未経験とベテランでどう違うのか
ここまで見てきたように、経理の仕事内容は日次・月次・年次で難易度や求められる知識が変わっていきます。未経験で入社した場合、最初に任されるのは伝票起票や経費精算といった日次業務が中心です。ルールに沿って正確に処理する力が求められる一方で、簿記の専門知識がまだ浅い段階でも、実務経験を積みながら理解を深めていくことができる範囲だといえます。
一方で、月次決算の締め作業や年次決算、税務申告に関わる資料作成は、簿記の知識に加えて、会社全体の取引の流れを理解している必要があります。そのため、これらの業務は入社してすぐに任されることは少なく、日次業務で正確さと処理速度を身につけたうえで、少しずつ担当範囲が広がっていくのが一般的な流れです。会社によっては、資金繰りの管理や経営会議向け資料の作成、予算策定への関与など、より経営に近い業務を任されるようになる担当者もいます。
担当範囲が広がるタイミングは会社の体制や人員配置によって差がありますが、日次業務を一定期間経験したあとに月次決算の一部を任され、その後さらに経験を積むにつれて年次決算や税務対応に関わるようになる、という流れをたどる担当者が多いようです。もっとも、これはあくまで一般的な傾向であり、会社の人員体制やその人の適性、本人の希望によって前後します。
| 経験段階 | 主に任される業務 |
|---|---|
| 未経験〜入社直後 | 伝票起票、経費精算、入出金管理などの日次業務 |
| 実務経験を積んだ段階 | 月次決算の締め、試算表作成、予実管理 |
| ベテラン・管理職層 | 年次決算、税務申告対応、資金繰り管理、経営資料の作成 |
このように業務範囲が段階的に広がっていく構造は、未経験から経理への転職を考えるうえでも参考になるはずです。
経理と一般事務・財務・税理士業務の違い
経理と混同されやすい仕事に、一般事務・財務・税理士業務があります。それぞれの役割の違いを整理すると、経理の仕事内容の輪郭がより明確になります。経理は自社で発生したお金の動きを記録・集計し、決算書としてまとめることに特化した仕事です。これに対して一般事務は、書類作成やデータ入力、電話・来客対応といった庶務全般を幅広く担当する仕事で、必ずしもお金の管理に限定されません。
財務は、資金調達や資金繰りの管理、金融機関との折衝、余剰資金の運用判断など、経理が記録した数字をもとに「お金をどう調達し、どう活かすか」を考える仕事です。中小企業では経理と財務が同じ担当者によって兼務されることも多いですが、大企業では別部署として分かれているケースが一般的です。税理士業務は、税務申告書の作成や税務相談など、税理士資格を持つ人にのみ認められた独占業務を含みます。経理は税理士とやり取りをしながら申告に必要な資料をそろえる役割を担いますが、申告書の作成自体を税理士に依頼する会社が多いという点で、経理の仕事内容とは一線を画します。
| 職種 | 主な役割 |
|---|---|
| 経理 | 日々のお金の記録・集計、月次・年次決算、税務申告のための資料作成 |
| 一般事務 | 書類作成・データ入力、電話応対、庶務全般 |
| 財務 | 資金調達、資金繰り管理、金融機関との折衝 |
| 税理士(有資格者) | 税務申告書の作成、税務代理、税務相談 |
求人票の職種名だけでは、実際の業務範囲を見分けにくいこともあります。たとえば「経理事務」という職種名の求人では、伝票入力や請求書処理といった日次業務が中心で、決算業務にはほとんど関わらないケースもあります。逆に「経理財務」としてまとめて募集されている求人では、資金繰り管理まで任される可能性があります。応募前に、募集要項の「仕事内容」欄にどこまでの業務が書かれているかを確認しておくと、入社後のミスマッチを減らしやすくなります。
なお、経理を含む事務従事者の実労働時間は、賃金構造基本統計調査(令和6年の職種別表)で職種別に公表されています。残業時間そのものの実態は本記事では扱わないため、詳細は前述の関連記事を参照してください。
経理の仕事で使うツール・ソフトは?簿記の知識はどこで必要になる?
日々の記録には会計ソフトを使い、資料のとりまとめや部門別の集計、予実管理の資料作成にはExcelを使うのが一般的です。会計ソフトから出力したデータをExcelで加工して経営陣向けの資料に整える、という流れを担う場面も多くあります。
簿記の知識がどこで必要になるかは、業務の時間軸によって変わります。日次業務の伝票起票や経費精算は、会社ごとに決まったルールに沿って処理すればよいため、簿記の知識がまだ浅い段階でも対応できることが多い業務です。一方、月次決算で経過勘定を計上したり、年次決算で減価償却費や引当金を見直したりする場面では、勘定科目の意味や仕訳の考え方を理解している必要があり、簿記の知識の必要度が上がります。会計ソフトが仕訳の一部を自動で提案してくれる環境が増えても、提案された仕訳が正しいかどうかを判断するのは結局のところ人の役割であり、この判断力は簿記の学習を通じて身につくものです。日商簿記をはじめとする検定の出題範囲は、日本商工会議所の検定サイトで確認できます。簿記の級と経理転職の関係については、経理への転職に必要な資格で詳しく整理していますので、あわせてご覧ください。
まとめ|経理の仕事内容は日次・月次・年次の積み重ねで理解できる
経理の仕事内容は、毎日発生する伝票起票や経費精算などの日次業務、1ヶ月分をまとめる月次決算、1年間を締めくくる年次決算・税務申告という3つの時間軸で理解すると全体像がつかみやすくなります。未経験のうちは日次業務が中心となり、経験を積むにつれて月次・年次決算や税務対応へと担当範囲が広がっていくのが一般的な流れです。
また、経理の仕事内容は会社の規模によっても変わり、中小企業では財務・総務との兼務が生じやすく、大企業では業務が細分化される傾向があります。経理と一般事務・財務・税理士業務の役割の違いを踏まえたうえで、自分がどの時間軸の業務に関わりたいのか、どの規模の会社で働きたいのかを考えてみることが、経理としてのキャリアを考える第一歩になるはずです。
参照ソース
本記事は2026年09月25日時点の情報に基づいています。内容に誤りがあればこちらまでご連絡ください。
- 賃金構造基本統計調査(政府統計の総合窓口 e-Stat) — 調査結果の統計表を公開している政府統計ポータルのページ
- 日本商工会議所 検定サイト — 日商簿記をはじめとする各種検定試験の情報を掲載